



El sabor, la diferenciación y el posicionamiento comercial impulsan la evolución de una categoría cada vez más diversa, en la que verde, amarillo y rojo buscan consolidar su espacio
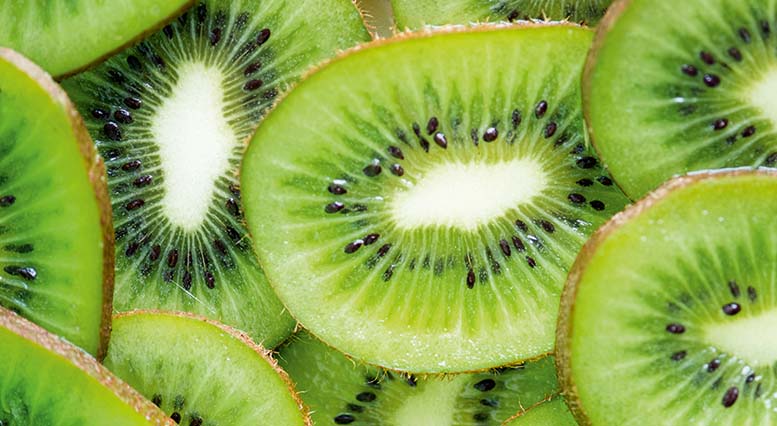
La fortaleza del kiwi verde continúa siendo su consolidación. El consumidor conoce el producto, identifica sus características y lo incorpora a la cesta de la compra como una fruta de consumo cotidiano. / ARCHIVO
Nerea Rodriguez. Redacción.
Durante años, hablar de kiwi era hablar de verde. La variedad Hayward se convirtió en la referencia de una categoría que encontró su sitio en los lineales de la distribución y en los hábitos de consumo de los hogares europeos. Sin embargo, el mercado ha ido cambiando de color. Primero fue el amarillo, que dejó de ocupar un espacio testimonial para ganar presencia, consumidores y protagonismo comercial. Ahora, el rojo comienza a hacerse más visible y aspira a encontrar su propio lugar en una categoría cada vez más diversificada.
No se trata únicamente de una cuestión estética. Detrás de esta transformación hay nuevas estrategias varietales, inversiones en plantaciones, modelos de comercialización diferenciados y una búsqueda constante de argumentos para atraer al consumidor. El sabor, la calidad, la disponibilidad y el precio dibujan un escenario en el que los tres colores tienen que encontrar su espacio.
El verde conserva el peso de la tradición y una posición consolidada; el amarillo representa una de las principales vías de crecimiento del sector, mientras que el rojo trata de convertir su singularidad en una oportunidad comercial. Tres propuestas que comparten categoría, pero que responden a estrategias y momentos de desarrollo diferentes.
Un mercado que cambia de color
La diversificación varietal está modificando la configuración del mercado del kiwi. La categoría ya no depende exclusivamente de una referencia verde, sino que incorpora alternativas que amplían las posibilidades de elección y permiten dirigirse a distintos perfiles de consumidores.
El cambio también tiene una dimensión productiva. La expansión de las variedades de pulpa amarilla y roja está impulsando nuevas inversiones y obligando a los operadores a revisar sus estrategias de suministro. Los programas varietales, la selección de nuevas obtenciones y la planificación de las plantaciones adquieren cada vez más importancia en un negocio donde la diferenciación puede resultar determinante.
Europa es uno de los escenarios principales de esta evolución. Italia y Grecia concentran buena parte de la producción comunitaria, aunque también cuentan con actividad productora Francia, Portugal y España. La estructura productiva, sin embargo, está lejos de ser homogénea: conviven explotaciones tradicionales vinculadas al kiwi verde con nuevos proyectos orientados a variedades de pulpa amarilla y roja.
La distribución también participa en este cambio. La ampliación de la oferta permite trabajar con distintos posicionamientos, desde el kiwi verde de consumo habitual hasta referencias amarillas y rojas que buscan destacar por sus características organolépticas y su diferenciación. El reto consiste en conseguir que esa variedad de propuestas se traduzca en una demanda estable y no quede limitada a una simple curiosidad del consumidor.
Verde: el liderazgo que se reinventa
El kiwi verde sigue siendo una referencia imprescindible para entender la evolución del sector. Su trayectoria comercial, el reconocimiento de los consumidores y la implantación de variedades como Hayward han construido una categoría sólida, con una presencia habitual en los mercados y una cadena de producción y comercialización plenamente desarrollada.
Su principal fortaleza continúa siendo su consolidación. El consumidor conoce el producto, identifica sus características y lo incorpora a la cesta de la compra como una fruta de consumo cotidiano. Además, su mayor disponibilidad y su posicionamiento generalmente más competitivo en precio le permiten mantener un papel relevante frente a las alternativas de pulpa amarilla y roja.
Pero el liderazgo histórico no significa que el verde pueda permanecer ajeno a los cambios del mercado. La competencia de las nuevas variedades obliga a reforzar los argumentos de calidad, mejorar la experiencia de consumo y garantizar una mayor regularidad en las características del fruto.
En este sentido, la calidad en el momento de la recolección y el control de la maduración resultan fundamentales. La experiencia de compra depende en buena medida de que el consumidor encuentre un kiwi con una textura adecuada y un equilibrio satisfactorio entre dulzor y acidez. Una mala experiencia puede condicionar la repetición de compra y favorecer que se prueben otras variedades.
A estos desafíos comerciales se suman las dificultades agronómicas que afectan a parte de la producción europea. La denominada ‘moria del kiwi’, especialmente problemática en determinadas zonas productoras italianas, y los problemas fitosanitarios y climáticos, han puesto de manifiesto la vulnerabilidad de algunos sistemas de cultivo. La búsqueda de materiales vegetales más adaptados y la mejora de las técnicas de producción forman parte de las prioridades para mantener la competitividad del cultivo.
Amarillo: la conquista del lineal
Si hay un color que ha cambiado la percepción del mercado del kiwi durante los últimos años, ese es el amarillo. Su expansión ha permitido ampliar la categoría y atraer a consumidores que buscan una experiencia de consumo diferente a la del tradicional fruto verde.
Su principal argumento está en el sabor. La pulpa amarilla ofrece, en términos generales, un perfil más dulce y menos ácido, con matices que pueden recordar a frutas tropicales. Esta característica ha contribuido a mejorar su aceptación entre consumidores que encuentran el verde demasiado ácido y ha abierto nuevas posibilidades de consumo en hogares con diferentes preferencias.
Pero el crecimiento del amarillo no se explica únicamente por sus cualidades organolépticas. Detrás de su desarrollo se encuentran programas varietales y estructuras comerciales que trabajan para construir una identidad reconocible, asegurar la calidad y organizar la producción. Marcas y consorcios como Zespri, con SunGold, Jingold y Kikokà son ejemplos de esta apuesta por desarrollar una oferta diferenciada.
El modelo de los clubes varietales introduce, además, una forma particular de organizar el negocio. La selección de variedades, las condiciones de acceso a las plantaciones, el seguimiento técnico y la planificación de los volúmenes permiten coordinar la producción con los objetivos comerciales. No se trata solamente de plantar una variedad distinta, sino de desarrollar un proyecto que abarque desde el campo hasta el consumidor.
Kikokà representa uno de los ejemplos de esta expansión. El consorcio europeo ha incrementado sus volúmenes comerciales y trabaja con objetivos de crecimiento para las próximas campañas. Su desarrollo refleja el interés que despierta el kiwi amarillo y la voluntad de ampliar su presencia en los principales mercados europeos.
Zespri, por su parte, ha consolidado SunGold como una de las referencias de su oferta internacional, combinando producción en distintos hemisferios para mantener el suministro durante una parte muy amplia del año. La continuidad comercial y la identificación de marca son dos elementos fundamentales de esta estrategia.
Jingold es otra de las referencias históricas en el desarrollo del kiwi amarillo. Fundada en 2001, la compañía italiana ha construido buena parte de su posicionamiento internacional alrededor de Jintao, una variedad de pulpa amarilla de la que dispone de licencia exclusiva mundial. Su dimensión comercial refleja la consolidación de este segmento: en 2025 comercializó alrededor de 25.000 toneladas de kiwi amarillo, dentro de un volumen total de 35.000 toneladas de fruta de distintos colores.
El posicionamiento del amarillo suele situarse por encima del verde en precio, aunque esa diferencia debe valorarse en función de la campaña, el origen, el formato y el canal de venta. Su defensa comercial no pasa por competir directamente con la opción más económica, sino por justificar su valor mediante el sabor, la calidad y una experiencia diferenciada.
El desafío ahora es acompañar el crecimiento de la oferta con una demanda capaz de absorber los nuevos volúmenes. A medida que aumenta la producción, mantener la diferenciación y evitar que el producto pierda su posicionamiento serán cuestiones determinantes para el futuro de esta categoría.
Rojo: una oportunidad que busca su momento
El tercer color de esta historia tiene una trayectoria comercial más larga de lo que podría parecer. El kiwi de pulpa roja lleva años presente en los proyectos de diversificación varietal europeos y comenzó a abrirse camino en el mercado italiano a finales de la década pasada. Jingold fue uno de los pioneros con Oriental Red, posteriormente comercializado como Exotic Red, una variedad de origen chino cuyos derechos internacionales adquirió en 2013 y que comenzó a cultivar en Italia en 2015. Su lanzamiento comercial llegó a finales de 2017, en una primera etapa marcada por volúmenes limitados y una implantación progresiva. Desde entonces, otras iniciativas han tratado de desarrollar esta categoría, aunque su expansión comercial no ha alcanzado la dimensión del kiwi amarillo.
Su principal elemento diferenciador es evidente: la tonalidad rojiza de la pulpa, concentrada especialmente en la zona central del fruto. A ello se suma un perfil gustativo generalmente más dulce, con matices que recuerdan a los frutos rojos. Una combinación que le proporciona una identidad propia y un importante potencial de diferenciación en el lineal.
Sin embargo, pasar de una variedad atractiva a una categoría comercial consolidada exige superar diferentes obstáculos. La disponibilidad de producto, la adaptación agronómica, la conservación y la capacidad para garantizar una calidad regular condicionan su desarrollo. Frente al verde y al amarillo, el rojo todavía cuenta con una implantación productiva y comercial mucho más limitada.
La estrategia de Zespri permite observar cómo está evolucionando esta apuesta. Tras años de investigación y ensayos, la compañía ha comenzado a introducir su kiwi de pulpa roja en el mercado europeo. El lanzamiento comercial en Bélgica en octubre de 2026 representa un paso significativo para acercar esta variedad a los consumidores europeos.
La disponibilidad inicial es limitada y su comercialización se concentra en una ventana más corta que la de las referencias verde y amarilla. Esta circunstancia convierte al rojo en un producto especialmente diferenciado, aunque también plantea un reto logístico: conseguir que la singularidad y la exclusividad inicial puedan evolucionar hacia una presencia comercial más estable.
Su precio, generalmente superior al de las otras dos categorías, constituye otro factor que condiciona su posicionamiento. El consumidor debe encontrar motivos suficientes para incorporar una fruta menos conocida y de disponibilidad limitada a su cesta de la compra. El aspecto visual y el sabor pueden actuar como primeros reclamos, pero la repetición de compra dependerá de la experiencia que ofrezca el producto.
Tres colores, tres posicionamientos
La diversificación del kiwi también se refleja en su estructura económica y comercial. Aunque las tres variedades comparten categoría, sus modelos de negocio presentan diferencias relacionadas con los costes de producción, el material vegetal, la organización de las plantaciones y el posicionamiento en el mercado.
El kiwi verde parte de una estructura productiva consolidada y de una variedad tradicional ampliamente implantada. El amarillo y el rojo, en cambio, están más vinculados a programas varietales y modelos de gestión que pueden incorporar derechos de acceso, licencias y condiciones específicas para los productores. Estos elementos deben valorarse junto con la inversión necesaria para establecer las plantaciones y adaptar las instalaciones y técnicas de cultivo.
La rentabilidad no depende exclusivamente del precio de venta. También intervienen los rendimientos por hectárea, los costes de producción, la calidad comercial obtenida, los porcentajes de destrío y las condiciones de liquidación al agricultor. Por ello, un precio más elevado para el kiwi amarillo o rojo no implica automáticamente un mayor margen para el productor.
En el lineal, sin embargo, sí existe una diferenciación de posicionamiento. El verde suele ocupar el espacio de la referencia habitual y más accesible, mientras que el amarillo se presenta como una alternativa de mayor valor añadido. El rojo, por su menor disponibilidad y singularidad, aspira a un posicionamiento todavía más exclusivo.
La cuestión es hasta qué punto el consumidor está dispuesto a pagar más por cambiar de color. El precio sigue siendo un factor importante en la decisión de compra, especialmente cuando se trata de una fruta de consumo frecuente. Pero también lo son el sabor, la calidad y la confianza en la marca.
La distribución tiene aquí un papel determinante. La manera de presentar los productos, los formatos de venta, la información sobre sus características y la política de precios pueden favorecer la prueba y la incorporación de nuevas variedades a la cesta de la compra.
El amarillo y el rojo deberán consolidar su valor añadido más allá del atractivo inicial de la novedad. El verde, por su parte, seguirá defendiendo su posición desde la competitividad, apoyado en la calidad y el reconocimiento que ha construido a lo largo de los años.
Acceso a la noticia en las páginas 2-3 del dossier del Kiwi en el ejemplar de Valencia Fruits.
Acceso íntegro al último ejemplar de Valencia Fruits.