



El socio de Livingstone Partners, Ximo Villaroya, realiza un análisis y examina la situación y las perspectivas de las operaciones corporativas —como compras, ventas y fusiones— en el sector hortofrutícola español
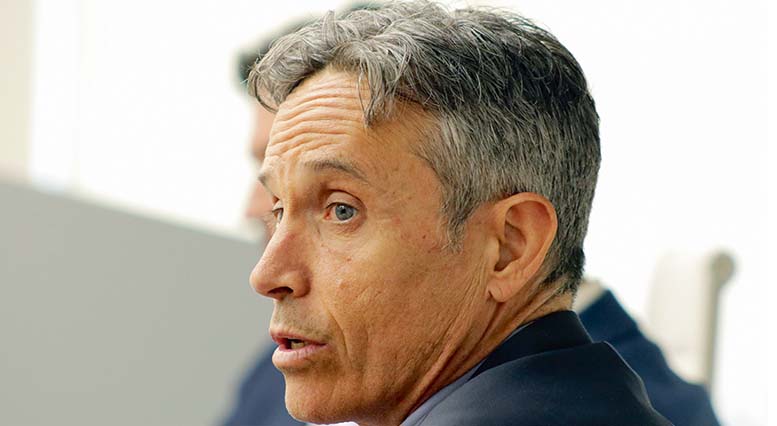
Xima Villaroya (*)
Para poner en contexto este análisis, recomiendo leer antes el artículo que firmó mi socio Diego Moreno y que Valencia Fruits publicó el 25 de febrero de este mismo año.
Desde entonces, y pese a que existía la expectativa de que se cerrasen varias operaciones corporativas, la actividad se ha ralentizado.
Para anticipar qué cabe esperar en el sector en materia de operaciones corporativas, conviene plantearse tres preguntas: ¿Volverán a comprar los grupos ya participados por fondos de inversión? ¿Planteará alguno de ellos su desinversión? ¿Protagonizarán alguna operación las compañías independientes?
En general, los grupos participados por inversores financieros mantienen el interés en realizar adquisiciones selectivas que les aporten valor, con tendencia a diversificarse hacia otras frutas.
En cuanto a la desinversión, salvo alguna excepción, la mayoría de los grupos siguen en fase de construcción, por lo que no esperamos procesos de venta generalizados. Además, cualquier operación corporativa de este tipo estará condicionada por la evolución de las campañas agrícolas. Dado que las últimas han sido bastante duras, es probable que esto afecte tanto al proceso de construcción como al de desinversión.
Por lo que respecta a las compañías independientes, sí consideramos probable que protagonicen operaciones, ya sean de venta, compra o fusión. Quedarse quietas puede ser una opción a corto, pero no a medio o largo plazo.
En nuestra opinión, el sector sigue siendo atractivo para las operaciones corporativas, tanto entre los grupos comercializadores como entre los propietarios de fincas agrícolas. Esto es consecuencia de tres factores: la volatilidad climatológica, que impacta en la producción, en el eslabón más primario de la cadena de suministro; la fuerte competencia procedente de otros países; y los requisitos, cada vez más exigentes, de los grandes clientes, fundamentalmente de las cadenas de supermercados.
Esta presión —simultánea tanto por el lado de la oferta de fruta como de la competencia y de la demanda— exige cada vez más volumen y más solidez financiera, por lo que la concentración, tanto entre grupos comercializadores como entre los productores de fruta, tiene cada vez más sentido.
De hecho, la mayoría de las operaciones realizadas hasta ahora han funcionado muy bien, porque las sinergias que sustentaban sus tesis de inversión se han materializado con rapidez. No obstante, algunas operaciones cuyo objetivo era ganar volumen necesitan más tiempo para consolidarse.
Desde nuestra posición como asesores de operaciones corporativas, y con un elevado conocimiento de los actores del sector, prevemos que el mercado se reactive y que esa reactivación se apoye más en fusiones que en compras. No sería extraño ver operaciones entre grupos participados por inversores financieros o entre grandes compañías independientes de éxito.