



Producción, exportaciones y estrategias comerciales de los principales competidores de España en la campaña 2026/2027
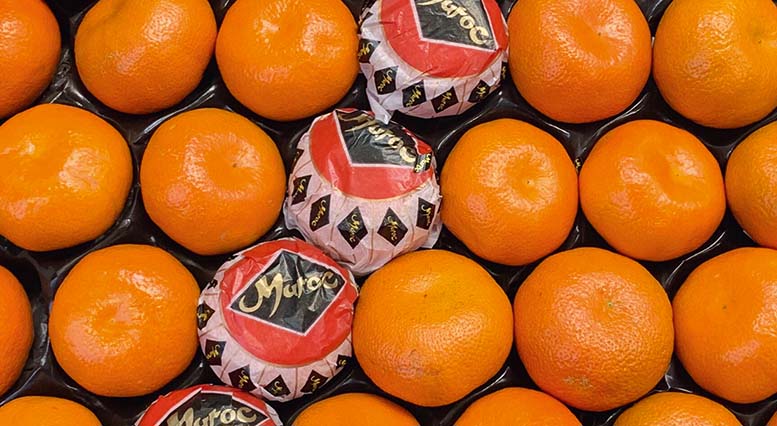
Los pequeños cítricos representan cerca del 55% de la producción marroquí. / AM
Nerea Rodriguez. Redacción.
La citricultura española afronta la campaña 2026/2027 con una elevada presión comercial por parte de otros grandes productores del hemisferio norte. Las previsiones apuntan a una mayor disponibilidad de fruta en varios de los países que compiten con España en los mercados internacionales, especialmente en naranja y pequeños cítricos. Instituciones internacionales, organizaciones agrarias y prensa especializada europea y africana constituyen la fuente de este reportaje que pretende desgranar la realidad de países que compiten directamente en los lineales con los cítricos españoles.
Marruecos prevé una producción superior a los 2,09 millones de toneladas, tras superar los efectos de la sequía de años anteriores. Crecerá en pequeños cítricos y se estabilizará ligeramente a la baja en naranjas
Así, Egipto espera superar los 5,2 millones de toneladas de cítricos y busca afianzar su posición como primer exportador mundial de naranja fresca, además de aumentar sus envíos de mandarinas al mercado comunitario. Marruecos prevé una cosecha superior a los 2,09 millones de toneladas, con crecimiento de los pequeños cítricos y una producción de naranja ligeramente inferior. Turquía, por su parte, estima un aumento del 54,7% en su producción citrícola respecto a la campaña anterior, con una incidencia especial en los mercados de limón y pomelo.
También Sudáfrica, ya en el hemisferio sur, uno de los grandes actores del comercio citrícola mundial, ha revisado sus previsiones de exportación. La Asociación de Productores de Cítricos del país ha situado finalmente su estimación en 197,9 millones de cajas de 15 kilos, 11,5 millones menos que en el cálculo inicial de abril. Este ajuste, sin embargo, no elimina la presión que ejercen los principales orígenes sobre el comercio internacional.
Este reportaje analiza ocho países que, desde posiciones y modelos productivos diferentes, forman parte del escenario competitivo de la citricultura española. Marruecos, Egipto y Turquía destacan por su capacidad productiva y exportadora, así como por su presencia en los mercados europeos y en otros destinos internacionales. Israel representa un modelo más especializado, apoyado en la investigación varietal y en productos de alto valor comercial como la mandarina Orri. Túnez mantiene una citricultura muy vinculada a la naranja Malta y a su principal zona productora, Cabo Bon, mientras que Italia combina una amplia diversidad territorial y variedades amparadas por figuras de calidad con una importante industria de transformación.
El recorrido se completa con Grecia y Portugal, dos productores comunitarios con características propias. Grecia conserva una importante orientación exportadora, aunque los cítricos han perdido peso relativo frente al crecimiento de otros cultivos, como el kiwi. Portugal concentra la mayor parte de su producción en el Algarve y aprovecha un calendario varietal que permite prolongar la oferta de naranja hasta los meses de verano. Producción, exportaciones, variedades y estrategias comerciales permiten dibujar así un mapa de los principales competidores y de los distintos modelos que conviven en el mercado citrícola.
Marruecos recupera terreno
La producción citrícola marroquí se recuperó con fuerza en la última campaña, después de varios ejercicios marcados por la sequía. El país obtuvo alrededor de 1,9 millones de toneladas, un 25% más que en 2024/2025, gracias a unas condiciones climáticas más favorables. Para la campaña 2026-2027, Marruecos prevé una producción superior a los 2,09 millones de toneladas, tras superar los efectos de la sequía de años anteriores. Crecerá en pequeños cítricos y se estabilizará ligeramente a la baja en naranjas.
Las lluvias de los primeros meses de 2026 elevaron las reservas de agua y mejoraron la situación en las principales zonas citrícolas, entre ellas Souss-Massa, Gharb, Berkane y Béni Mellal. Para los productores, este cambio supone un alivio tras varios años de escasez, aunque la evolución de la campaña dependerá también de cómo se comporten las precipitaciones y las reservas hídricas en los próximos meses.
Los pequeños cítricos representan cerca del 55% de la producción nacional y tienen un peso destacado en las exportaciones. La Nadorcott, variedad de origen marroquí, es una de las referencias comerciales del país. Comparte calendario con otras variedades, como Clemenules y Orogrande, que abren la campaña en otoño, mientras que la Nadorcott permite prolongar la oferta hasta la primavera. En naranja destacan Maroc Late y Washington Navel.
En la campaña 2025/2026, las exportaciones de mandarinas y clementinas se estimaron en unas 550.000 toneladas. La Unión Europea y Rusia figuran entre sus principales destinos, junto con Reino Unido, Canadá, Estados Unidos y varios mercados de África occidental. Para mantener esta presencia exterior, los operadores deben responder a las exigencias de sus compradores en calidad, calibre, regularidad de suministro y cumplimiento fitosanitario.
La competencia de Egipto y Turquía, especialmente en precio, y la presencia de España en los mercados europeos presionan a los exportadores marroquíes. El sector está modernizando las centrales de confección e incorporando mejoras en trazabilidad, control de calidad y gestión del agua. La recuperación de la cosecha ofrece un punto de partida más favorable, pero queda por ver si se traduce también en una campaña comercial sólida.
Egipto: Su objetivo es consolidar su posición de primer exportador mundial de naranjas frescas e incrementar notablemente su exportación de pequeños cítricos al mercado comunitario
Egipto amplía su capacidad industrial y avanza en mandarina
Egipto consolida su posición como gran proveedor mundial de cítricos, con una producción de naranja en aumento y nuevas perspectivas para la campaña 2026/2027. Su previsión de cosecha supera los 5,2 millones de toneladas de cítricos, gracias al crecimiento sostenido de su superficie productiva y a los avances tecnológicos. Su objetivo es consolidar su posición de primer exportador mundial de naranjas frescas e incrementar notablemente su exportación de pequeños cítricos al mercado comunitario. A ello se suma la expansión de la industria de transformación, que abre nuevas vías de valorización para la producción nacional.
Junto a la naranja, los pequeños cítricos están adquiriendo un peso creciente. Egipto trabaja en la diversificación varietal y en la mejora de la calidad comercial para ampliar su presencia en los mercados internacionales. Entre las variedades que forman parte de esta evolución figuran Tango, Honey Murcott, W-Murcott, Kenny Murcott y Mekhal. El avance de las mandarinas merece especial atención desde España: aunque todavía es necesario disponer de series comparables de producción para medir la evolución de ambos países, Egipto está reforzando su presencia en un segmento estratégico para la citricultura mediterránea. El limón y la lima completan esta diversificación, con una producción conjunta estimada en 430.000 toneladas para 2026/2027, frente a las 400.000 de la campaña anterior.
En cuanto al peso que está adquiriendo la transformación industrial, el volumen de naranja destinado al procesado alcanzó las 900.000 toneladas en 2025/2026 y podría elevarse hasta 1,15 millones en esta campaña. Este desarrollo permite ampliar las salidas comerciales de la cosecha y aprovechar fruta que no se destina al mercado en fresco, además de obtener productos con mayor valor añadido.
La inversión de la compañía italiana Agrumaria Reggina en una nueva planta en Egipto ilustra esta apuesta. El proyecto, anunciado con una inversión de 20 millones de euros, contempla instalaciones para elaborar concentrados de zumo, aceites esenciales y otros derivados de los cítricos. La planta incorpora tecnología de extracción y laboratorios para el control de los procesos y de la calidad.
Egipto continúa reforzando su posición en el mercado internacional y su evolución merece seguimiento por parte del sector español, especialmente por el avance de las mandarinas y por la capacidad del país para dar salida a una parte cada vez mayor de su cosecha a través de la transformación.
La recuperación marca la campaña turca
Después de dos campañas muy condicionadas por las adversidades meteorológicas, Turquía afronta 2026/2027 con una notable recuperación de su potencial productivo. El limón destaca entre los cultivos que más terreno recuperan, aunque la evolución de los distintos grupos de cítricos no es homogénea.
La última estimación de producción publicada por el Instituto Turco de Estadística (TÜIK) el 23 de octubre prevé para 2026 incrementos del 76,4% en naranja, del 65% en limón y del 36% en mandarina respecto al año anterior. Estas previsiones llegan después de una campaña 2025/2026 especialmente complicada, en la que las heladas de primavera y las temperaturas extremas provocaron importantes pérdidas. El USDA estimó entonces una caída del 35% en la producción de limón, hasta 1,1 millones de toneladas, y del 15% en naranja, hasta 1,3 millones.
El limón concentra buena parte de la atención en las principales zonas productoras del Mediterráneo, especialmente Mersin y Adana. La recolección de las variedades tempranas Meyer e Interdonato comenzó entre septiembre y octubre. Según el exportador Eren, la cosecha de Interdonato en la zona de Adana supera entre un 25% y un 30% los registros de la campaña anterior, mientras que Meyer presenta una disponibilidad elevada. Son referencias de operadores locales que apuntan a una recuperación especialmente visible en estas variedades.
La mandarina, por su parte, mantiene un papel central en el negocio exterior turco. En 2025, las exportaciones citrícolas del país alcanzaron alrededor de 1,5 millones de toneladas, con un valor de 1.470 millones de dólares. Las mandarinas encabezaron los envíos, con 944.000 toneladas, un 34% más que en 2024. Irak y Rusia fueron sus principales destinos, seguidos de Ucrania, Polonia y Rumanía. El limón generó 402,4 millones de dólares en exportaciones, según los datos de la Asociación de Exportadores del Mediterráneo.
El peso de estos mercados también explica la exposición del sector a las tensiones geopolíticas y a las dificultades logísticas. En el caso del limón, los datos de la campaña 2024/2025 sitúan a Irak y Rusia como los dos principales compradores, con 120.810 y 104.869 toneladas, respectivamente. Polonia y Rumanía completan los principales destinos europeos. Las variedades Interdonato y Lamas figuran entre las más exportadas, según el informe del USDA.
La recuperación del campo abre una campaña con mayor disponibilidad de fruta, especialmente de limón y naranja, pero también con el reto de encontrar salida comercial a los nuevos volúmenes.
Israel apuesta por la diferenciación varietal
La citricultura israelí ha orientado buena parte de su estrategia hacia la especialización y la búsqueda de variedades de alto valor comercial. Frente a los grandes productores mediterráneos, el país basa su posicionamiento internacional en una oferta más selectiva, con la mandarina Orri como principal exponente. Su calidad, facilidad de pelado, escaso contenido en semillas y capacidad de conservación han contribuido a consolidarla como una variedad reconocida en los mercados europeos.
Desarrollada a partir del programa de mejora del Centro Volcani, la Orri representa el resultado de una apuesta por la investigación varietal y la diferenciación. Su calendario tardío permite prolongar la presencia comercial de la mandarina en el mercado europeo, mientras que sus características postcosecha favorecen su transporte y conservación. La variedad se comercializa bajo un modelo de licencias y control de producción que busca preservar su posicionamiento. España también cuenta con producción autorizada, por lo que ambos orígenes coinciden en el mercado con esta mandarina.
La estrategia israelí no se limita, sin embargo, a la Orri. El Centro Volcani mantiene líneas de mejora orientadas al desarrollo de nuevas mandarinas fáciles de pelar y sin semillas, así como a la ampliación de las ventanas de comercialización. Entre las variedades en desarrollo figuran Einav, Sa’ar y Sigal. La investigación también trabaja en nuevos pomelos y en materiales vegetales capaces de responder a los retos agronómicos y comerciales del sector.
Esta evolución convive con un escenario especialmente complejo. El conflicto armado ha afectado a la actividad citrícola desde el campo hasta la exportación. La falta de trabajadores ha limitado las labores de cultivo y recolección, además de la actividad en los almacenes de confección. A ello se suman las alteraciones de las rutas marítimas, los mayores costes de transporte y las dificultades para mantener la competitividad en destinos lejanos. El informe del USDA sobre la campaña 2024/2025 ya identificaba estos problemas como factores directos de presión sobre la producción y el comercio exterior.
Las cifras más recientes apuntan a que las dificultades comerciales siguen pesando sobre el sector. En 2025, las exportaciones israelíes de cítricos se situaron en torno a las 96.000 toneladas, lejos de las aproximadamente 194.000 toneladas registradas en 2017, según datos atribuidos al Ministerio de Agricultura israelí. La Unión Europea continúa siendo su principal destino, aunque los problemas de las rutas marítimas han reducido el atractivo de algunos mercados asiáticos.
De cara a 2026/2027, la especialización varietal y la mejora tecnológica seguirán siendo dos de las principales bazas del sector. La automatización de los almacenes, los sistemas de clasificación y la trazabilidad ganan importancia ante la escasez de mano de obra y las exigencias de los mercados. No obstante, el material disponible no permite establecer un aforo nacional fiable para la nueva campaña. La evolución de la producción y las exportaciones dependerá, además de las condiciones agronómicas, de la capacidad del sector para trabajar en un contexto geopolítico que continúa condicionando su actividad.
La naranja Malta define la citricultura tunecina
La naranja Malta constituye el principal elemento diferenciador de la citricultura tunecina y una de sus variedades más representativas en los mercados exteriores. De producción tradicional en la región de Cabo Bon, esta naranja concentra buena parte de la identidad comercial del sector, cuya capacidad exportadora sigue siendo reducida frente a la de otros países mediterráneos.
La producción nacional se situó en torno a las 365.000 toneladas en la campaña 2024/2025, un 5,2% más que en la anterior, según las estimaciones del Ministerio de Agricultura. Para la temporada siguiente, las primeras valoraciones apuntaban a un volumen próximo a las 380.000 toneladas. Sin embargo, las perspectivas para 2026/2027 vuelven a estar condicionadas por la disponibilidad de agua. En Nabeul, principal zona productora, se han avanzado previsiones de una posible reducción de la cosecha, aunque todavía son datos preliminares.
La concentración geográfica es uno de los principales condicionantes del sector: alrededor del 75% de la producción citrícola se localiza en Cabo Bon. La escasez de recursos hídricos y la incidencia de la mancha negra de los cítricos (Phyllosticta citricarpa), detectada en el país en 2019 y especialmente problemática en las plantaciones de limón, añaden presión sobre los productores.
En el ámbito comercial, Francia mantiene un papel destacado como destino de la naranja Malta, apoyado en una relación histórica con los operadores tunecinos. No obstante, las exportaciones citrícolas continúan siendo limitadas: en 2023/2024 rondaron las 8.500 toneladas. Para reforzar su presencia exterior, el sector trabaja en la promoción de esta variedad y en el aumento de los envíos, con Francia como mercado prioritario y otros destinos regionales como posibles vías de crecimiento.
Italia busca valor más allá del volumen
La citricultura italiana afronta la campaña 2026/2027 con el reto de reforzar el valor de una producción marcada por la especialización territorial, la diferenciación varietal y las figuras de calidad. Frente a los modelos más orientados al volumen, Italia busca aprovechar la identidad de sus cítricos y su vinculación con determinados territorios, aunque todavía tiene pendiente articular una estrategia de promoción conjunta que dé mayor visibilidad a la diversidad de su oferta.
Las previsiones de Agrumaria sitúan la producción italiana de cítricos en torno a los 3,33 millones de toneladas para esta campaña, con una normalización de la naranja sanguina después de la evolución de la temporada anterior. Se trata de una estimación sectorial, no de un aforo oficial nacional. La actividad se concentra principalmente en el sur del país, con Sicilia como principal región productora, seguida de Calabria y Apulia.
La naranja roja siciliana es uno de los principales exponentes de esta estrategia de diferenciación. Las variedades Tarocco, Moro y Sanguinello cuentan con el reconocimiento de la IGP Arancia Rossa di Sicilia, que protege su vínculo con el territorio y sus características. A ellas se suman otras especialidades con denominación de origen o indicación geográfica, como la Arancia di Ribera DOP, el Limone di Siracusa IGP, los limones de Sorrento y de la Costa Amalfitana o la Clementina de Calabria IGP. Este mapa de figuras de calidad permite identificar productos y zonas concretas, aunque no sustituye por sí mismo a una estrategia comercial compartida.
El cambio climático condiciona cada vez más las perspectivas productivas. En Sicilia, la sequía y las altas temperaturas del verano han afectado al desarrollo del fruto y al calibre, mientras que los primeros datos disponibles apuntan a una campaña ajustada. En Calabria, por el contrario, las perspectivas para las clementinas se presentan más estables, aunque también se han registrado daños puntuales por episodios de calor. La adaptación varietal y la gestión del agua se perfilan como cuestiones centrales para mantener la capacidad productiva de las principales zonas citrícolas.
La investigación también busca respuestas. El CREA (Consiglio per la ricerca in agricoltura e l’analisi dell’economia agraria) trabaja en el desarrollo de nuevos híbridos y variedades, entre ellos materiales orientados a ampliar la oferta de cítricos fáciles de pelar y limones con mayor tolerancia a enfermedades como el ‘mal secco’ (enfermedad fúngica de los cítricos, causada por el hongo Plenodomus tracheiphilus). La renovación varietal se plantea así como una herramienta para responder tanto a las exigencias del mercado como a los problemas agronómicos.
La transformación industrial completa el modelo italiano. El procesado permite obtener zumos, aceites esenciales y otros ingredientes a partir de la fruta, mientras que los restos de pulpa y corteza —conocidos como pastazzo— pueden destinarse a otros usos, como la alimentación animal, la producción de energía o la obtención de pectinas. Esta valorización contribuye a diversificar los destinos comerciales de la cosecha.
Sin embargo, la promoción sigue siendo uno de los desafíos del sector. Italia ha construido en la manzana una estrategia de comunicación y comercialización reconocible, apoyada en organizaciones y marcas capaces de proyectar una imagen común. En los cítricos, la diversidad de territorios, variedades, consorcios y estructuras productivas dificulta una articulación equivalente. Las IGP y DOP aportan identidad y diferenciación, pero la promoción continúa más vinculada a productos y zonas concretas que a una imagen conjunta de la citricultura italiana. Construir ese relato común, sin diluir las particularidades de cada origen, es una de las tareas que el sector tiene por delante.
Grecia pierde peso citrícola frente al kiwi y la cereza
La citricultura griega mantiene una importante orientación exportadora, especialmente en naranja, pero ha perdido protagonismo dentro de la estructura frutícola del país. El fuerte crecimiento del kiwi y el peso de la cereza reflejan un cambio en las prioridades productivas, mientras el sector citrícola afronta una campaña 2026/2027 marcada por la presión de los costes, las dificultades climáticas y la competencia de otros orígenes.
Grecia conserva una posición destacada en la producción citrícola europea, con la naranja como principal cultivo. Las zonas de Argólida y Laconia, en el Peloponeso, y Arta, en la región de Epiro, concentran buena parte de la producción. La oferta se apoya principalmente en Washington Navel, destinada al tramo inicial de la campaña, y Valencia, que prolonga la disponibilidad durante la primavera y el verano. El limón tiene uno de sus principales núcleos productivos en Aigio, en la región de Acaya.
Sin embargo, el peso relativo de los cítricos dentro del sector frutícola griego ha ido cediendo terreno ante cultivos con mejores perspectivas comerciales. El caso más significativo es el kiwi, cuya producción pasó de 171.719 toneladas en 2014 a 341.998 en 2024, según datos del Ministerio de Desarrollo Rural y Alimentación. La cereza también ocupa un lugar relevante: Grecia produjo alrededor de 123.500 toneladas en 2025, situándose entre los principales productores comunitarios. Esta evolución refleja un cambio en el atractivo de las distintas producciones y en las decisiones de inversión del campo griego.
La naranja continúa siendo el principal argumento comercial de la citricultura helena. En 2025, Grecia exportó 302.332 toneladas de naranja, con Rumanía, Alemania, Polonia, Bulgaria y Serbia entre sus principales destinos. Europa central y oriental y los Balcanes constituyen, por tanto, sus mercados de referencia, favorecidos por la proximidad geográfica y una logística terrestre competitiva.
Las previsiones para la campaña 2026/2027 apuntan a una producción de naranja estable o ligeramente inferior a la anterior, con diferencias según las zonas y el comportamiento de las plantaciones. El limón presenta un escenario más complicado. En Aigio, productores y comercializadores estiman descensos de entre el 30% y el 40%, especialmente en la variedad Maglina, afectada por problemas de cuajado. La recolección también se prevé más tardía, mientras que Interdonato muestra un comportamiento más favorable. En pomelo, las perspectivas son de mayor estabilidad.
A la presión productiva se suma la competencia de Turquía y Egipto, cada vez más presentes en los mercados de Europa del Este. Los costes de energía, mano de obra y transporte reducen también el margen de los operadores griegos, que compiten en buena medida mediante precios ajustados.
La disponibilidad de agua constituye otro de los desafíos para el futuro. Las altas temperaturas y las dificultades de riego afectan a los rendimientos y elevan los costes, especialmente en las explotaciones más pequeñas. En este contexto, la citricultura griega afronta el reto de mantener su posición comercial mientras otros cultivos ganan atractivo económico y capacidad de inversión.
El Algarve, corazón citrícola de Portugal
La citricultura portuguesa tiene un marcado carácter regional. El Algarve concentra en torno al 87% de la producción nacional y constituye el principal núcleo de actividad del sector, con la naranja como cultivo predominante. Su estructura productiva, apoyada en cooperativas y organizaciones de productores, y un calendario varietal que permite prolongar la oferta hasta el verano definen un modelo con características propias dentro del arco mediterráneo.
La producción se concentra principalmente en el litoral del Algarve. La oferta de naranja se articula en torno a tres variedades que permiten escalonar la campaña: Newhall, que abre la recolección entre noviembre y enero; Lane Late, que ocupa el tramo siguiente; y Valencia Late, cuya disponibilidad se extiende desde la primavera hasta junio y julio, e incluso agosto en determinadas zonas. Esta última variedad constituye una de las principales bazas comerciales del sector, al permitir mantener la presencia portuguesa en el mercado cuando la campaña de otros orígenes europeos se encuentra ya avanzada o ha concluido.
AlgarOrange sitúa la producción del Algarve en torno a las 320.000 toneladas en la campaña 2025/2026 y prevé volúmenes similares para 2026/2027. Según las estimaciones de la organización, entre el 35% y el 40% de la fruta se destina a la exportación. Francia figura entre los principales mercados exteriores, junto con Alemania y Polonia, mientras que España mantiene un intenso intercambio comercial con Portugal. La proximidad entre ambos países facilita los flujos de fruta en las dos direcciones y hace que el mercado portugués sea también un destino relevante para los cítricos españoles.
El tejido empresarial presenta un importante componente asociativo. Cooperativas y organizaciones de productores como CACIAL y Frusoal desempeñan un papel destacado en la concentración y comercialización de la oferta, mientras que AlgarOrange representa y promociona los intereses del sector. Esta organización permite agrupar la producción de numerosas explotaciones y mejorar su capacidad de negociación y acceso a los canales de distribución.
La diferenciación comercial se apoya también en la identificación territorial de los Cítricos do Algarve, amparados por una Indicación Geográfica Protegida, y en presentaciones como la fruta comercializada con hoja, especialmente vinculada a la imagen de frescura del producto. Más que competir por grandes volúmenes, el sector busca aprovechar su proximidad a los mercados europeos y la continuidad de suministro que ofrece su calendario varietal.
La citricultura portuguesa combina así una elevada concentración geográfica, una comercialización organizada en torno a estructuras cooperativas y una ventana de producción que alcanza los meses estivales. La variedad Valencia Late y la relación comercial con los mercados vecinos, especialmente España, son dos de los elementos que mejor explican su posición dentro del panorama citrícola europeo.
Acceso a la noticia en las páginas 85-86-87 en el dossier de Cítricos en el ejemplar de Valencia Fruits.
Acceso íntegro al último ejemplar de Valencia Fruits.