



Entrevista al Presidente del Grupo de Trabajo de Cítricos de la Sectorial de Frutas y Hortalizas de Cooperatives Agro-alimentàries de la Comunitat Valenciana, José Vicente Navarro
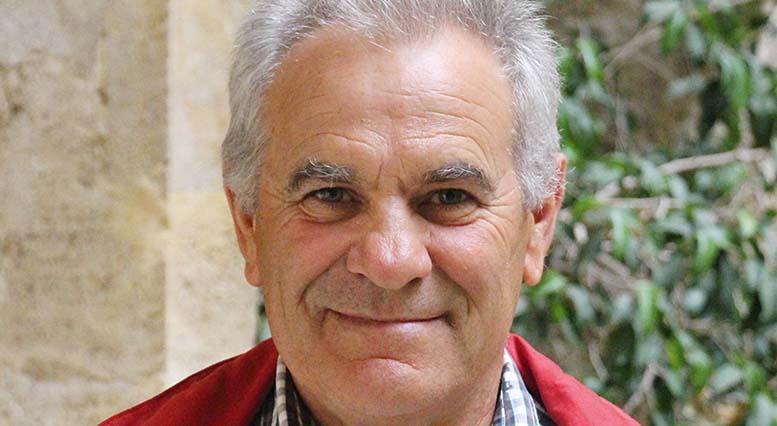
José Vicente Navarro analiza las perspectivas para la campaña y la situación de la citricultura española. / COOPERATIVES AGRO-ALIMENTÀRIES
Óscar Orzanco. Redacción.
La campaña se presenta con un descenso productivo debido tanto a causas estructurales como coyunturales, aunque la fruta, según señala José Vicente Navarro, viene con excelentes cualidades organolépticas y calibres. Campañas cortas eran sinónimos de mejores precios. Pero el paradigma ha cambiado y la competencia de países terceros del hemisferio norte pone en un brete a una citricultura europea que tendrá que luchar en los mercados por mantenerse como un referente en “calidad, gama y servicio”. Ahí está, probablemente, la clave del futuro del sector.
Valencia Fruits. A nivel nacional, España parte con una estimación inicial de cosecha de 5.744.841 toneladas, lo que supone un ligero incremento del 1,1% respecto a la campaña anterior. Atendiendo a la distribución por familias y grupos de producto, ¿qué particularidades presenta este aforo?, ¿qué análisis realizan desde Cooperativas Agro-alimentarias?
José Vicente Navarro. La producción se recupera ligeramente respecto a la campaña pasada en términos generales, pero sigue por debajo de la media de los últimos cinco ejercicios. Estamos de nuevo ante una campaña corta, en la que el crecimiento productivo de limones (21,1%) y pomelos (4,7%) mitiga el impacto del descenso en la producción de naranjas (–4,6%). En cítricos pequeños, se observa un retroceso de la producción de clementinas, que se compensa con un crecimiento de mandarinas e híbridos hasta el punto de que las producciones de ambos subgrupos prácticamente se igualan. Sobre estas cifras, se observa un cambio en la distribución de la producción, que tendrá efectos también sobre el desarrollo de la campaña comercial.
“Estamos de nuevo ante una campaña corta, en la que el crecimiento productivo de limones (21,1%) y pomelos (4,7%) mitiga el impacto del descenso en la producción de naranjas (–4,6%)”
“La producción se recupera ligeramente respecto a la campaña pasada, pero sigue por debajo de la media de los últimos 5 ejercicios”
VF. ¿A qué atribuyen que el volumen de cosecha en este ejercicio siga siendo nuevamente bajo?
JVN. El descenso no debe atribuirse a una sola causa, sino a la combinación de una serie de factores. En primer lugar, hemos de mencionar cuestiones relacionadas con la meteorología, tanto en lo referente a la gestión del arbolado durante la pasada campaña como a los episodios de altas temperaturas, excesos de lluvias o pedriscos que se han producido en diferentes zonas a lo largo del ciclo productivo. Podemos citar, por ejemplo, los episodios de calor de los meses de mayo y junio en la Comunitat Valenciana, que intensificaron la caída de frutos por encima de lo habitual.
También hemos de tener en cuenta la natural vecería del arbolado, agravada por los retrasos en la recolección por las lluvias de diciembre, que retrasaron el trabajo de cosecha. Además, hay nuevas plantaciones (por reconversión varietal o explotaciones de reciente creación) que no han alcanzado todavía su potencial productivo. Por último, hay que apuntar al impacto de plagas y enfermedades, con la incidencia de la araña roja en la provincia de Castellón como hecho más significativo. A estas circunstancias cabe sumar incluso los efectos derivados del incendio registrado en verano en la Vall d’Uixó, que afectaron a la producción citrícola de la zona.
VF. Respecto al aforo emitido en septiembre, ¿en qué medida han mermado todavía más la cosecha los episodios meteorológicos adversos?
JVN. Se estima que las precipitaciones registradas a mitad del mes de octubre durante la DANA Adam afectaron a 8.000 hectáreas de diferentes cultivos (cítricos, aguacate, kaki, hortalizas) en las comarcas de La Safor, La Ribera y la Marina Alta. En el caso de los cítricos, las lluvias afectaron directamente al arbolado en plena campaña de recolección, con caídas de frutos por el viento y la imposibilidad de acceder a las parcelas afectadas para continuar con los trabajos ya iniciados. Además, las intensas precipitaciones anegaron muchas explotaciones, lo que puede provocar fenómenos de asfixia radicular en el arbolado y la pérdida de producción en campañas futuras.
Se trata, en cualquier caso, de circunstancias particulares que afectan a productores de zonas específicas, pero que tendrán menor impacto sobre el conjunto de la campaña citrícola española.
“El progresivo incremento del volumen de cítricos procedentes de terceros países en los mercados donde tenemos presencia afecta a nuestra cuota de mercado y a nuestra fuerza negociadora”
VF. España acumula ya cinco temporadas con cosechas de cítricos cortas. ¿Considera que esta va a ser la tendencia dominante en próximas campañas y será imposible llegar a volúmenes cercanos a los 7 millones de toneladas que se alcanzaron por última vez en la temporada 2020-2021?
JVN. Debemos entender que las últimas campañas han configurado una nueva normalidad para la producción citrícola española, que puede romperse al alza puntualmente, pero que en líneas generales se mantendrá durante las próximas campañas, especialmente si no cambian determinados factores que la condicionan. Entre ellos, la reducción y envejecimiento de la superficie productiva, la presión que ejercen plagas y enfermedades, el incremento de costes productivos, el resultado de las campañas comerciales, la falta de relevo generacional o la creciente virulencia y asiduidad de fenómenos meteorológicos extremos.
Todos estos factores confluyen en un momento en el que se aprecia un descenso del consumo de cítricos y en el que países como Egipto, Sudáfrica o Turquía están incrementando notablemente su producción, lo que configura un escenario muy complejo para el sector.
VF. ¿Este descenso en el volumen de producción de las últimas temporadas se fundamenta en razones estructurales o se trata de algo coyuntural?
JVN. Hay una combinación de ambas razones. Entre las causas estructurales, debemos apuntar a la reducción de la superficie productiva en grupos varietales como los de pequeños cítricos, que ha retrocedido un 14,2% durante los últimos años. Esta circunstancia se combina, además, con el progresivo envejecimiento del arbolado, que afecta a su rendimiento. La falta de relevo generacional también debe incluirse entre los factores estructurales, ya que condiciona la continuidad de muchas explotaciones y la realización de inversiones necesarias para mantener o incrementar su potencial productivo.
En lo referente a razones coyunturales, debemos incluir el impacto de plagas y enfermedades, como la araña roja esta temporada o el cotonet de Sudáfrica en el pasado más reciente, por ejemplo. También la incidencia de fenómenos meteorológicos extremos, incluyendo sequías, olas de calor, lluvias torrenciales o episodios de viento, pedrisco… Desafortunadamente, ambos factores son cada vez más habituales, con incidencia variable según la campaña estudiada.
VF. ¿Qué beneficios y qué inconvenientes se derivan de contar con un volumen de cosecha más reducido?
JVN. La situación es compleja, porque la reducción de la producción nacional no se traduce necesariamente en la reducción de la oferta disponible en los mercados en los que se comercializa. Además, la respuesta del mercado no es la misma en cada campaña, aunque los volúmenes de producción sean similares.
El progresivo incremento del volumen de cítricos procedentes de terceros países en los mercados donde tenemos presencia —la fruta ya no es complemento de contraestación, sino competencia directa durante muchos meses al año— afecta a nuestra cuota de mercado y a nuestra fuerza negociadora. Para los pequeños operadores puede conducir a la inviabilidad de su modelo de negocio y eso puede tener repercusiones negativas sobre la continuidad de muchas explotaciones.
Gestionar un volumen de cosecha menor debe permitirnos incidir con más hincapié en la calidad del producto y en sus características organolépticas, además de optimizar costes e incentivar procesos de dimensionamiento y mejora de las estructuras agrarias, profundizando también en una mayor integración comercial. Esto debería ayudarnos, a corto y medio plazo, a reducir la incertidumbre en torno al desarrollo de cada campaña.
VF. ¿Qué escenario comercial, nacional e internacional, se le presenta al sector citrícola español en esta campaña? ¿Qué información manejan sobre la situación de los países competidores?
JVN. Como viene siendo la tónica habitual durante los últimos años, el sector citrícola español se enfrenta a una elevada presión comercial durante la campaña 2026/27. Aunque la Asociación de Productores de Cítricos de Sudáfrica ajustó a la baja su estimación de exportación, dejándola finalmente en 197,9 millones de cajas de 15 kg. (11,5 millones de cajas respecto a la previsión inicial de abril), otros grandes productores tienen mejores previsiones que en años anteriores.
Egipto estima que producirá más de 5,2 millones de toneladas de cítricos, gracias al crecimiento sostenido de su superficie productiva y a los avances tecnológicos. Su objetivo es consolidar su posición de primer exportador mundial de naranjas frescas e incrementar notablemente su exportación de pequeños cítricos al mercado comunitario.
Por su parte, Marruecos prevé una producción superior a los 2,09 millones de toneladas, tras superar los efectos de la sequía de años anteriores. Crecerá en pequeños cítricos y se estabilizará ligeramente a la baja en naranjas.
Turquía será un competidor directo de España, especialmente en el mercado de limones y pomelos, con una estimación de producción citrícola superior en un 54,7% a la de la campaña pasada.
Por último, hay que estar pendientes de los países de Mercosur tras la entrada en vigor del acuerdo comercial con la UE. Los datos indican, no obstante, que habrá una menor oferta de zumo en Brasil que condicionará el mercado global a la baja (–13%) y que puede rebajar tensiones en el circuito de comercialización de industria, que ayuda a dar salida a las producciones de menor aptitud comercial.
Una cuestión importante en torno a todas estas cifras es que el incremento de las exportaciones procedentes de terceros países se traduce también en una mayor presión sobre los servicios de inspección en frontera y en un riesgo de entrada a territorio comunitario de plagas y enfermedades de las que estamos libres en estos momentos, a través de cargamentos contaminados.
VF. En este contexto, ¿cómo ha arrancado la temporada? ¿Cómo han encontrado los operadores comerciales españoles los mercados en cuanto a fruta procedente de países terceros del hemisferio sur?
JVN. Los productos de contraestación han seguido presentes en los lineales durante el inicio de la campaña citrícola española. La sensación generalizada en el sector es que se están produciendo pocas operaciones, que las cotizaciones están estancadas o se mueven ligeramente a la baja y que la demanda no acaba de activarse más allá de las necesidades básicas para responder a los compromisos comerciales. En líneas generales, la campaña ha comenzado con cierto retraso y hasta el momento no ha sido capaz de recuperar su ritmo habitual.
En cualquier caso, esperamos que la campaña se anime en el momento en que entren en comercialización el grueso de nuestras principales variedades, dinamizando de esta forma el volumen de operaciones.
VF. ¿Qué calidad organoléptica y calibres presenta la fruta esta temporada?
JVN. Los cítricos españoles presentarán esta campaña una magnífica calidad organoléptica, con una elevada concentración de azúcares y un equilibrio óptimo entre dulzor y acidez.
La menor carga de fruta en los árboles ha favorecido, además, unos calibres comerciales muy equilibrados, con predominio de tamaños medianos y grandes en las naranjas del grupo Navel. Por su parte, las variedades tempranas de mandarina destacan por su buen contenido en zumo.
VF. El sector citrícola viene denunciando la llegada al mercado europeo de cargamentos de países terceros con plagas y enfermedades o tratados con productos prohibidos en la UE. Desde España se reclama constantemente reciprocidad para poder competir en igualdad, pero ante este problema, ¿qué respuesta están recibiendo de la Unión Europea?
JVN. Se producen avances, aunque no al ritmo que desearía el sector. Somos conscientes de que los tiempos y los ritmos de Bruselas en ocasiones no se alinean con los de las necesidades o demandas del sector, pero también tenemos claro que las instituciones comunitarias no pueden alegar desconocimiento de la situación, teniendo en cuenta los datos estadísticos y la denuncia continuada por parte de los agentes representativos del sector.
El último gran logro fue el de la obligatoriedad del tratamiento en frío para naranjas procedentes de orígenes en los que se ha detectado la presencia de mancha negra. Sin embargo, nos gustaría que esa obligatoriedad se ampliase a todos los productos y todos los orígenes. Por esta razón, mantenemos un contacto constante con el Gobierno español y con las instituciones comunitarias, para trasladar nuestras demandas y necesidades en esta materia. Somos optimistas ante la posibilidad de conseguir nuevos logros en materia de reciprocidad, aunque somos conscientes de que se trata de una cuestión que trasciende el ámbito productivo o de seguridad fitosanitaria y que tiene implicaciones políticas y estratégicas para la UE.
VF. Intercitrus sigue dando pasos tras vivir años complicados. ¿En qué momento se encuentra actualmente la interprofesional?
JVN. Intercitrus se encuentra en un buen momento, cumpliendo con su objetivo de ser una herramienta de utilidad para el sector. La aprobación de la extensión de norma que propuso permitirá dirigir con mayor eficacia los esfuerzos hacia temas clave, como la promoción, la defensa fitosanitaria, la lucha contra plagas y enfermedades o la I+D. Recientemente se ha puesto en marcha la campaña de promoción del zumo de naranja, muy importante para combatir la desinformación en redes, y que se ha aprobado el programa presentado para desarrollar campañas de publicidad en Alemania y Francia, mercados que concentran más de la mitad de nuestras exportaciones.
Desde el sector cooperativo estamos satisfechos de que los diferentes actores representados en la interprofesionales hayamos podido alcanzar acuerdos beneficiosos para el conjunto del sector a partir del análisis y del diálogo. Creemos que ha llegado la hora de trabajar y esperamos poder ver el fruto de las estrategias desarrolladas más pronto que tarde.
VF. Según su experiencia, ¿cuáles son los principales problemas de la citricultura española y en qué líneas debe avanzar para continuar siendo un sector pujante de la economía?
JVN. La citricultura española debe seguir compitiendo con los factores que le han caracterizado a lo largo de las últimas décadas: calidad, gama y servicio. La asimetría en las normas sanitarias, sociales y ambientales con terceros países que exportan sus producciones al mercado comunitario nos obliga a hacer bandera de aquello que nuestros competidores no pueden ofrecer: una renta de situación privilegiada y un servicio integral al cliente.
“Se deben fomentar procesos de reconversión varietal que ordenen mejor el calendario productivo”
Para mantener su estatus, la citricultura española debe seguir avanzando en la adaptación de sus estructuras productivas y de comercialización a las exigencias de los mercados, así como a las necesidades de clientes y consumidores. Tenemos almacenes bien dimensionados y tecnificados, por lo que tenemos poner la vista a nivel de parcela. Para ello, se deben fomentar procesos de reconversión varietal que ordenen mejor el calendario productivo, además de incentivar el relevo generacional para garantizar la continuidad de las explotaciones y el mantenimiento del potencial productivo. También debemos impulsar el incremento del consumo, a través del desarrollo de campañas de promoción, y seguir insistiendo en un comercio global con reglas iguales para todos, lo que permitiría apuntalar nuestra competitividad en un momento tan complicado como el actual.
VF. Para concluir, y en comparación a otros modelos empresariales, ¿qué valores aporta el cooperativismo a la citricultura española?
JVN. Las cooperativas son claves para organizar la producción de sus socios, ayudándoles a reducir sus costes de producción a través de la generación de economías de escala y de la prestación de servicios. Asimismo, favorecen la integración de la oferta y mejoran su comercialización, por lo que ayudan a incrementar las rentas de los productores. Vistos los retos que afrontamos, las cooperativas aportan claridad, transparencia y seguridad a sus socios, convirtiéndose en referentes locales de cuya actividad se benefician incluso los productores que no están asociadas a ellas, ya que fijan un umbral que otros comercios deben mejorar.
El cooperativismo destaca además por su interés en proteger el medio en el que desarrolla su actividad, manteniendo la biodiversidad y apostando siempre que es posible por técnicas de producción respetuosas con el medio ambiente. También por reinvertir el beneficio generado por su actividad en el entorno, fomentando el desarrollo de las comunidades locales, vertebrando el territorio y garantizando la vitalidad del medio rural. Es un modelo centrado en las personas, no en el beneficio empresarial.
Acceso a la entrevista en las páginas 18-20-21 en el dossier de Cítricos en el ejemplar de Valencia Fruits.
Acceso íntegro al último ejemplar de Valencia Fruits.